专业搬迁,助力企业腾飞
——艺搬商务搬家,您值得信赖的办公迁移伙伴
搬家资讯
文章详情
搬家公司保险是必须购买的吗?企业搬迁不能只看“买不买”
搬家公司保险是必须购买的吗?对企业而言,答案通常不是简单的“必须”或“不必”。办公室搬迁涉及电脑、服务器、打印设备、办公家具、档案文件,部分项目还包括精密仪器、展示物料或暂存货物。风险并不只发生在车辆行驶途中,也可能出现在拆装、打包、楼宇装卸、电梯运输、临时仓储和复位环节。
因此,企业真正需要确认的不是“保险有没有”,而是:搬家公司承担什么责任、保险保障什么损失、现有企业财产保险能否覆盖这次搬迁,以及发生事故后由谁举证、谁沟通、谁先垫付。把这些问题留到货物受损后再讨论,往往已经很被动。
先分清三件事:搬家责任、运输保险与企业自有保单
很多企业把“搬家公司有保险”理解为“所有物品都能按采购价赔付”,这并不准确。搬迁项目中的保障,通常至少涉及三个层面,彼此不能替代。
第一是搬家服务方的合同责任。若损失能够证明由搬运人员操作不当、包装不当、车辆管理不当等原因造成,服务方是否承担责任、承担到什么范围,应以双方签订的服务合同、报价单和物品交接记录为依据。责任存在,不等于赔偿标准没有边界。
第二是运输或货物保险。它关注的是特定运输过程中约定的货物风险,保障范围、免赔条件、申报价值和除外责任都需要逐项确认。尤其是高价值设备,未如实申报价值或未纳入投保清单,出险时容易出现理赔争议。
第三是企业原有的财产保险、机器设备保险或综合风险保障。有些保单可能覆盖特定场所内的财产,却不一定自然延伸至搬运途中、临时仓储或第三方作业造成的损失。是否适用,应由企业向自己的保险经纪、保险机构或法务人员核实,不能仅凭经验判断。
哪些搬迁项目更值得单独考虑保险
普通工位、常规桌椅和低价值杂物的搬迁,企业可能更关注基础服务责任、现场防护和交接流程;但只要项目出现高价值、难替代或损失后影响业务连续性的物品,就不宜把保险当成可有可无的附加项。
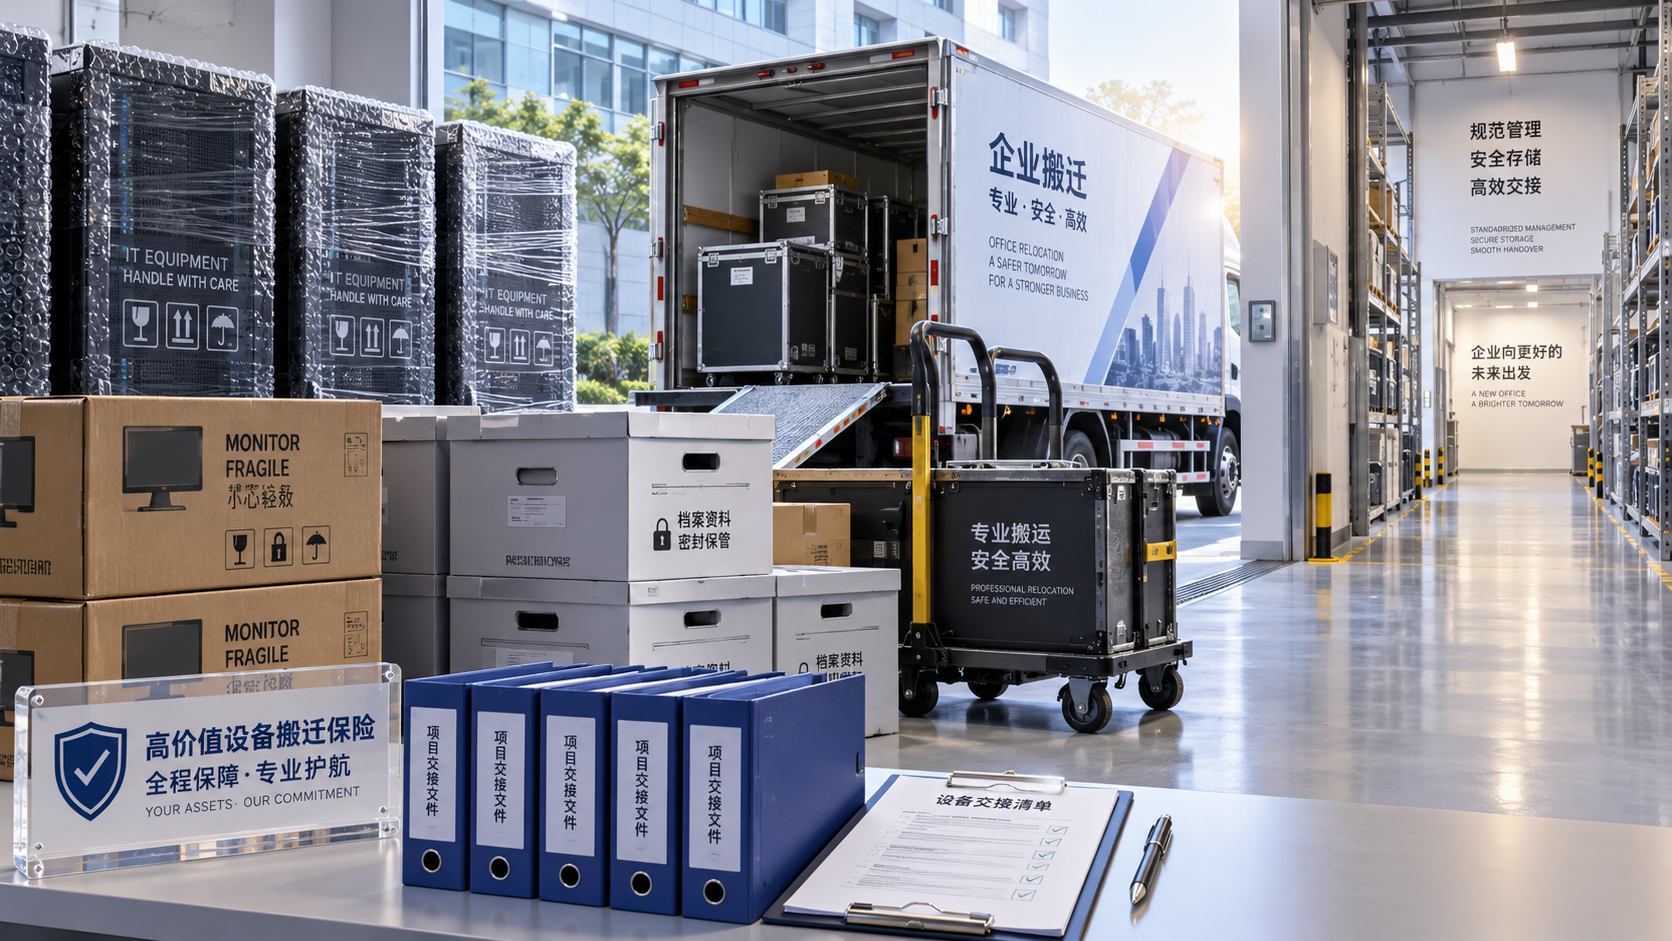
例如,服务器及存储设备的硬件价值只是损失的一部分,真正棘手的可能是数据恢复、系统停机和业务中断;精密设备即使外观完好,震动、倾斜或错误拆装也可能造成隐性故障;纸质档案和涉密文件的风险,则更多集中在遗失、错装、未授权接触和交接失控。对于这类物品,保险值得评估,但更重要的是采用专门包装、编号封签、分批交接和运输条件控制。
还有一种容易被忽略的情形:需要临时仓储。物品从原办公室搬出,到新址具备入场条件之间,可能间隔数天甚至更久。此时的风险已不完全是“运输风险”,还涉及仓储期间的保管责任、出入库记录、货位管理与保障衔接。企业不能只问车辆有没有保险,也要问物品停放期间如何管理。
投保前,合同里比“有保险”更重要的内容
企业采购搬迁服务时,最怕听到一句模糊的承诺:“我们都有保险。”这句话无法替代书面确认。应要求服务方说明保障是其自身责任保障,还是可为客户项目安排的货物保障;二者对应的被保险主体、理赔路径和责任范围可能不同。
建议在进场前至少核对以下事项:
- 搬迁物品清单是否区分普通资产、高价值设备、易碎品、保密文件和不承运物品;
- 申报价值按购置价、账面价值、重置成本还是双方约定价值理解,是否需要提供证明材料;
- 保障覆盖哪些环节:拆卸、包装、装车、运输、卸货、安装复位还是临时仓储;
- 哪些损失不在保障范围内,例如自然磨损、设备内部故障、未申报物品或包装不符合要求等;
- 发生破损、丢失或疑似损坏时,现场拍照、签收备注、报案通知和证据留存应如何完成。
特别是签收环节,不能为了赶进度而只签“已收货”。外包装破损、箱号不符、设备未通电验收、数量待复核等情况,应在交接单上如实备注。事后再提出问题,并不意味着一定无法处理,但证据链会明显变弱。
保险不能替代现场管理,搬迁方案才是第一道防线
保险解决的是风险发生后的补偿问题,而不是让搬迁过程天然安全。企业搬迁中,许多损失本可通过前置管理避免:提前勘察楼宇通道与货梯尺寸,确认装卸时间窗口;为显示器、玻璃隔断、仪器配置相应包装;按部门、工位或资产编号装箱;对服务器、档案和贵重物品设置单独交接;在新址预先确认摆位、网络和供电条件。
艺搬商务搬家在企业搬迁、办公室迁移、设备运输及仓储服务中,更重视把风险拆分到具体环节:哪些物品需要特殊防护,哪些资产需要单独登记,哪些时间段受物业限制,哪些物品不适合与普通办公家具混装。对企业来说,这类搬迁前的确认工作,往往比一句笼统的“全程保障”更有实际意义。
到底要不要买:用损失承受能力做判断
如果搬迁资产价值较低、物品替代容易、搬迁距离短、企业自身已有明确且适用的保障,同时服务合同对责任和交接写得清楚,未必需要额外购买专项保险。反过来,若项目包含高价值设备、跨区域运输、夜间作业、多点搬运、临时仓储,或一旦出问题就会影响办公与业务恢复,单独评估保险通常更稳妥。
搬家公司保险是否必须购买,最终取决于项目风险和企业可承受的损失,而不是报价单上是否多了一项费用。启动搬迁前,把资产清单、责任边界、保障范围和验收流程放在同一张项目计划里确认,企业才能在速度、安全与成本之间做出更清醒的选择。
需要获取《企业搬迁预算表》或预约免费上门勘测请联系:
南京艺搬商务服务有限公司
📞 400-880-5202
📍 南京市秦淮区水西门大街2号
定制专属搬迁方案
从这里搜寻
获取免费报价
在线咨询
艺搬商务专注企业搬迁、设备搬运、后勤服务,以江苏、上海、浙江地区为主,覆盖全国一线二线城市。
提供:办公室搬家及家具拆装、 工厂搬迁、 实验室搬迁、 机房搬迁、 设备仪器搬运等服务。
负责人:李经理 13915999579(微信同号)
联系我们
南京市秦淮区水西门大街2号
业务电话:400-880-5202 电子邮件:lzc@yibanyiju.com